
Ouvrir un compte en Andorre : conditions, frais et fiscalité
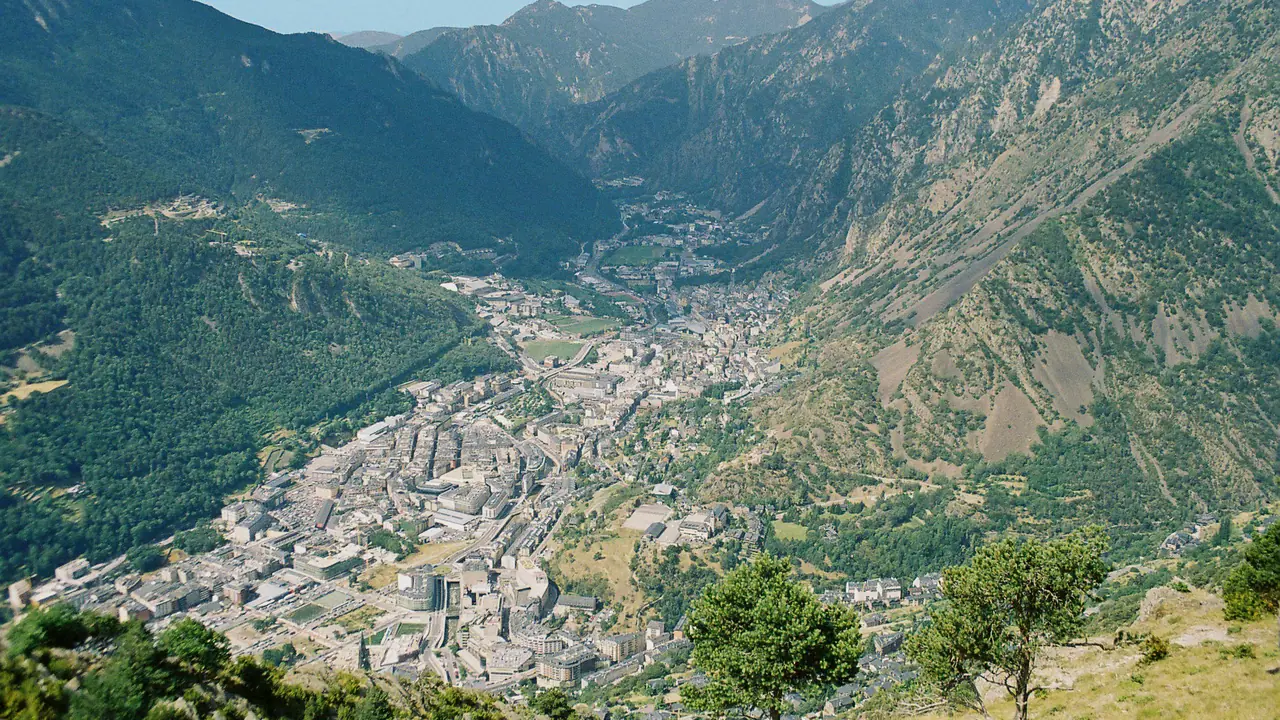
Pour ce podcast, je suis allé en Andorre interroger Virginie Hergel. Elle vit dans la principauté depuis 26 ans. Avant de fonder en 2015 SetUp Andorra, son agence qui accompagne les nouveaux arrivants, elle a travaillé cinq ans dans une banque andorrane.
Nous avons parlé de beaucoup de choses : la sécurité, les écoles, le coût de la vie, les conditions de résidence. Le passage sur les banques mérite un article à lui seul. C’est aussi le sujet sur lequel circulent le plus d’idées fausses.
Beaucoup de Français cherchent à ouvrir un compte en Andorre pour une raison simple : sortir une partie de leur argent de France, voire de l’Union européenne. Virginie reçoit de nombreuses demandes de ce type. Le projet est légal, à une condition : tout déclarer. Un compte andorran n’est plus, depuis longtemps, un endroit où l’on « met de l’argent à l’abri » du fisc.
Peut-on ouvrir un compte en Andorre sans y habiter ?
Oui. Un étranger non résident peut ouvrir un compte en Andorre. Il faut simplement savoir à qui l’on s’adresse.
Le pays ne compte que trois banques : Andbank, Creand (l’ancien Crèdit Andorrà) et MoraBanc. Ce sont les trois membres de l’association des banques andorranes, Andorran Banking. Il y en avait cinq il y a quelques années. En 2022, Crèdit Andorrà a absorbé Vall Banc, la banque née des restes de la Banca Privada d’Andorra, et MoraBanc a absorbé la filiale andorrane de Banco Sabadell.
Trois banques, c’est peu. Cela veut dire que si l’une refuse votre dossier, votre marge de manœuvre se réduit vite.
Le compte courant classique est pensé pour les résidents. Chez MoraBanc, par exemple, la fiche du compte courant précise qu’il s’adresse aux personnes physiques résidentes en Andorre. Pour un non-résident, la discussion porte donc souvent sur la gestion de patrimoine, et c’est là que le montant devient central. Nous y revenons plus bas.
Pourquoi l’ouverture d’un compte andorran prend du temps
Les gens disent que c’est compliqué d’ouvrir un compte en Andorre. Virginie répond « oui et non », et elle explique pourquoi.
La personne assise en face de vous au guichet veut vous ouvrir ce compte. C’est son travail : c’est ainsi qu’elle gagne sa vie. Mais ce n’est pas elle qui décide. La décision revient au service de conformité, la « compliance », que vous ne verrez jamais. C’est lui que votre dossier doit convaincre.
Et il ne cherche qu’une chose : comprendre d’où vient votre argent et pouvoir le prouver. Si vous répondez à cette question avec des documents solides, l’ouverture peut être très simple. Si vous restez vague, on vous réclamera les justificatifs un par un, et cela peut durer.
En pratique, attendez-vous à fournir au minimum :
-
Votre passeport en cours de validité.
-
Une autocertification de résidence fiscale, où vous indiquez le pays dont vous êtes résident fiscal.
-
Les justificatifs de l’origine des fonds : bulletins de salaire, bilans de société, acte de vente d’un bien, acte de succession, relevés de comptes.
-
Une série de documents de connaissance client (le « KYC », pour know your customer) que vous signerez sur place.
Cette rigueur a une histoire. En mars 2015, le réseau américain de lutte contre la criminalité financière, le FinCEN, a désigné la Banca Privada d’Andorra (BPA) comme un établissement « de préoccupation majeure » en matière de blanchiment. Les autorités andorranes en ont pris le contrôle dans les jours suivants, puis l’ont mise en résolution : ses activités saines ont été transférées à une nouvelle banque, Vall Banc. Pour la place financière, cela a été un électrochoc. Les banques sont aujourd’hui supervisées par l’Autorité financière andorrane (AFA), et une cellule de renseignement financier, l’UIFAND, lutte contre le blanchiment et le financement du terrorisme.
Certaines activités et certains pays de provenance mettent les banques mal à l’aise, et elles refusent parfois d’office. Virginie cite l’exemple des traders en cryptomonnaies : il y a environ six ans, elle a mis six mois à faire ouvrir les comptes des clients qu’elle accompagnait. Les établissements n’étaient pas formés à ce sujet. Depuis, l’Andorre a adopté une loi sur les actifs numériques (la loi 24/2022) et, selon elle, les banques ont recruté des équipes spécialisées. Un investisseur qui veut encaisser ses gains en cryptomonnaies peut donc être accepté, à condition, là encore, de démontrer l’origine des fonds.
Elle tient aussi à le dire franchement : même une fois le compte ouvert, tout reste contrôlé, compte personnel comme compte de société. La banque peut mettre fin à la relation à tout moment, sans que vous ayez rien fait de mal.
Combien coûte un compte bancaire en Andorre ?
C’est le point le moins souvent chiffré, et c’est celui qui devrait décider de votre démarche.
Virginie est catégorique : les banques andorranes ne sont pas données. Tout est payant, les cartes comme les virements. Elle cite un exemple personnel : le virement d’un loyer de 1 600 euros vers l’Espagne, fait depuis l’application de sa banque, lui a coûté 60 euros de frais.
Les grilles publiques des banques permettent de nuancer. Voici ce qu’affiche MoraBanc pour son compte courant de particulier résident (grille consultée en septembre 2026, tarifs hors IGI, la TVA andorrane) :
| Poste | Tarif affiché par MoraBanc |
|---|---|
| Frais d’administration, compte de particulier | 12,50 € par trimestre, avec des exceptions selon l’âge du titulaire |
| Frais d’administration, compte « Banca Personal » | 22,50 € par trimestre, sauf titulaires de moins de 25 ans |
| Exonération de ces frais | Total de vos comptes au-dessus de 3 000 € (particulier) ou 60 000 € (Banca Personal), salaire ou pension domiciliés, ou contrat de conseil en investissement ou de gestion de portefeuille |
| Compte inactif (aucune opération pendant 12 mois) | 50 € par trimestre |
| Virement SEPA vers l’étranger de moins de 500 €, en ligne | Gratuit |
| Virement national passé par un conseiller (agence, téléphone, e-mail) | 0,1 % du montant, 15,50 € minimum |
Les petits virements faits depuis l’application peuvent donc être gratuits, mais dès que l’on sort de ce cadre, les frais montent vite. Et chaque banque a sa grille : comparez-les, et demandez celle de la vôtre avant de signer.
Le vrai coût est ailleurs : ce sont les frais de garde et de gestion prélevés sur les avoirs confiés à la banque, comme en Suisse. Résidents comme non-résidents les paient, précise Virginie, mais ils se négocient. Le jour de notre enregistrement, un homme l’a appelée pour placer 50 000 euros en Andorre. Elle l’en a dissuadé : avec les frais, il allait perdre de l’argent au lieu d’en gagner.
Sa règle est simple. À partir d’environ un million d’euros, vous avez de la « substance », donc de quoi négocier : frais de gestion, cartes, conditions. En dessous, elle déconseille d’ouvrir un compte uniquement pour y placer quelques centaines de milliers d’euros.
Son avis, situation par situation :
| Votre situation | Ce qu’en dit Virginie Hergel |
|---|---|
| Non-résident avec quelques dizaines ou centaines de milliers d’euros à placer | Elle le déconseille : les frais risquent d’annuler tout rendement |
| Non-résident avec un million d’euros ou plus à confier à la banque | À partir d’environ un million, le client a assez de poids pour négocier frais et conditions |
| Résident andorran | Indispensable pour la vie courante et les démarches |
| Entrepreneur qui crée une société andorrane | Obligatoire : sans compte, pas de société |
Un compte en Andorre est-il déclaré au fisc français ?
Oui, et c’est le rappel que Virginie et moi tenions à faire dans ce podcast. Si vous pensiez cacher votre argent en Andorre, oubliez.
Pendant longtemps, l’Andorre a eu la réputation d’un paradis fiscal. Virginie le reconnaît : beaucoup de Français et d’Espagnols y déposaient de l’argent non déclaré. Cette époque est terminée.
L’Andorre applique l’échange automatique d’informations sur les comptes financiers, la norme de l’OCDE appelée CRS. L’accord entre l’Union européenne et l’Andorre est entré en vigueur le 1er janvier 2017. Pour la France, les données sont collectées depuis cette date, et les premiers échanges ont eu lieu en 2018. Concrètement, chaque année, votre banque déclare au fisc andorran l’existence de votre compte, son solde et les revenus perçus, qui transmet ensuite ces informations à l’administration fiscale de votre pays de résidence.
À l’ouverture, vous signez d’ailleurs une autocertification de résidence fiscale. Si vous êtes résident fiscal français, vous êtes rangé parmi les clients étrangers, et votre compte entre dans les échanges automatiques.
De votre côté, la loi française vous impose de déclarer chaque année tout compte détenu à l’étranger, avec le formulaire 3916 joint à votre déclaration de revenus. L’oubli coûte 1 500 euros d’amende par compte, pour chaque année non déclarée, selon la doctrine fiscale officielle (BOFiP). L’amende passe à 10 000 euros pour un compte situé dans un pays sans convention d’assistance administrative avec la France. L’Andorre en a une : c’est donc l’amende de 1 500 euros qui s’applique. Et si des revenus de ce compte ont échappé à l’impôt, l’administration les redresse avec une majoration de 80 %, qui remplace alors l’amende.
Ouvrir un compte en Andorre est donc parfaitement légal. Ne pas le déclarer ne l’est pas. Et cela vaut partout : même dans un pays qui ne participe pas à l’échange automatique, le formulaire 3916 reste obligatoire, comme nous l’expliquons dans notre point sur les pays non CRS en 2026.
Votre argent est-il en sécurité dans une banque andorrane ?
L’Andorre n’est pas membre de l’Union européenne, et c’est justement ce qui attire certains Français : ils veulent sortir une partie de leur épargne de l’Union. Cela ne veut pas dire que vos dépôts soient moins protégés.
Le Fonds andorran de garantie des dépôts (FAGADI), encadré par la loi 20/2018 sur le modèle de la directive européenne, couvre les dépôts jusqu’à 100 000 euros par déposant et par banque. Dans certains cas précis, par exemple pour l’argent issu de la vente d’un logement et versé sur le compte dans les trois mois précédents, la couverture peut monter à 300 000 euros.
Au-delà de 100 000 euros, la protection tient à la solidité de la banque elle-même, comme partout ailleurs. Avec trois établissements seulement, répartir de gros montants demande donc un peu de réflexion.
Résident, entrepreneur, vendeur en ligne : quand le compte andorran a du sens
Pour un simple épargnant non résident, le compte andorran est une option parmi d’autres, et rarement la moins chère. Si votre objectif est seulement de diversifier votre épargne hors de France, notre guide pour sortir son argent de France et protéger son épargne compare les solutions, et le guide pratique du compte en Suisse détaille la solution la plus proche.
Tout change si vous vous installez sur place. Un résident doit avoir un compte andorran, confirme Virginie, même si beaucoup de ses clients utilisent aussi une banque en ligne à côté.
Pour un entrepreneur, c’est encore plus net. Elle le rappelle : sans compte en Andorre, vous ne pouvez pas constituer votre société, et sans société, pas de résidence active. C’est pour cela qu’un refus bancaire bloque tout le projet d’installation. Elle le dit sans détour à certains prospects, par exemple ceux qui produisent des contenus pour adultes : même s’ils obtenaient l’autorisation d’investissement étranger, aucune banque ne leur ouvrirait de compte, et le dossier s’arrêterait là.
Si vous vendez sur Amazon ou gérez une autre activité en ligne, retenez deux choses. D’abord, votre banque voudra comprendre vos flux : d’où viennent les encaissements, comment vous payez vos fournisseurs. Préparez vos relevés et vos factures comme pour n’importe quel dossier de conformité. Ensuite, selon Virginie, depuis 2026, le gouvernement n’autorise que les sociétés dont l’activité apporte une vraie valeur ajoutée au pays : une société créée seulement pour facturer et faire remonter les bénéfices d’une activité exercée ailleurs est refusée. Et, toujours selon elle, au moment de notre enregistrement, les places de l’année pour les entrepreneurs qui créent leur société étaient déjà toutes attribuées. Ce quota annuel, fixé par le décret 75/2026, est de 200 autorisations de résidence pour compte propre. Le cadre général de la résidence depuis la loi 2/2026 est détaillé dans notre bilan sur la vie en Andorre et ses limites.
Le conseil le plus concret de Virginie concerne la relation elle-même. Choisissez un interlocuteur, pas seulement une banque. Il doit parler votre langue, être joignable et réactif, et connaître son métier mieux que vous. Elle travaille toujours avec les mêmes équipes et les présente à ses clients. Dans un pays où tout passe par la confiance, cela fait la différence entre un compte ouvert sans accroc et un dossier qui s’enlise.
Sa formule résume bien l’esprit de ce podcast : « Je ne vais pas vous vendre du rêve, mais je vais vous éviter des cauchemars. » Pour un compte en Andorre, le cauchemar est connu : un dossier incomplet, des frais qui mangent votre épargne, ou un compte oublié dans votre déclaration.
Si vous préparez une expatriation, gardez cet ordre : sortir d’abord proprement du système fiscal français, choisir ensuite la banque adaptée à votre projet. Pour un regard extérieur sur votre cas, décrivez-nous votre situation : 8 850 clients ont déjà fait confiance à Oseille TV.
FAQ
Peut-on ouvrir un compte bancaire en Andorre en tant que non-résident ?
Oui, les trois banques andorranes (Andbank, Creand et MoraBanc) acceptent des clients non résidents. Certains comptes courants sont réservés aux résidents (c’est le cas chez MoraBanc), si bien que la relation passe souvent par la gestion de patrimoine. Il faut se présenter avec son passeport, signer une autocertification de résidence fiscale et prouver l’origine de ses fonds. C’est le service de conformité de la banque, et non le conseiller, qui accepte ou refuse le dossier.
Quel montant faut-il pour ouvrir un compte en Andorre ?
Il n’existe pas de minimum légal unique : chaque banque fixe ses propres conditions. En pratique, les frais de garde et de gestion rendent un compte peu intéressant pour un non-résident qui n’y place que quelques dizaines de milliers d’euros. Virginie Hergel, qui a travaillé cinq ans dans une banque andorrane, estime qu’à partir d’environ un million d’euros, le client a assez de poids pour négocier ses conditions.
Un compte en Andorre est-il déclaré au fisc français ?
Oui. L’Andorre échange automatiquement les informations sur les comptes financiers avec la France depuis l’accord avec l’Union européenne entré en vigueur en 2017, les premiers échanges ayant eu lieu en 2018. Le solde et les revenus de votre compte remontent ainsi chaque année au fisc français. Vous devez aussi déclarer ce compte vous-même avec le formulaire 3916, sous peine d’une amende de 1 500 euros par compte, pour chaque année non déclarée.
Combien de banques y a-t-il en Andorre ?
Il n’y a que trois banques en Andorre : Andbank, Creand (anciennement Crèdit Andorrà) et MoraBanc. Le secteur s’est concentré en 2022, quand Crèdit Andorrà a absorbé Vall Banc (héritière de la Banca Privada d’Andorra, mise en résolution en 2015) et que MoraBanc a absorbé la filiale andorrane de Banco Sabadell. Toutes sont supervisées par l’Autorité financière andorrane, et les dépôts sont garantis jusqu’à 100 000 euros par déposant et par banque.